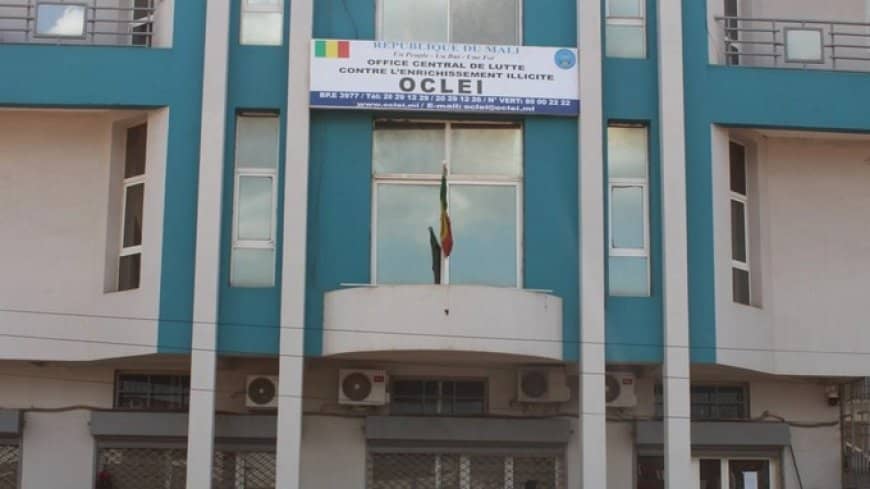
L'organisme chargé de lutter contre l'enrichissement illicite au Mali est lui-même épinglé sur sa gestion financière. Le rapport de vérification, daté de juillet 2026, couvre les exercices 2021, 2022, 2023, 2024 et le premier semestre 2025. Il fait ressortir 352,9 millions FCFA d'irrégularités financières. Après 900 000 FCFA régularisés pendant la vérification, le montant restant s'établit à 352 017 millions. Le rapport détaillé des paiements jugés industriels, des avantages contestés, des cotisations sociales mineures, des taxes non inversées et des pénalités de marchés non appliquées.
L'affaire commence par un chiffre : 352 917 947 FCFA. C'est le montant total des irrégularités financières relevées par le Bureau du Vérificateur général dans la gestion de l'Office central de lutte contre l'enrichissement illicite (OCLEI).
Après les travaux de vérification, 900 000 FCFA ont été régularisés. Il reste donc 352 017 947 FCFA non régularisés, selon le rapport. La période examinée est longue. Cinq exercices budgétaires, de 2021 au 30 juin 2025. L'objectif était de vérifier la gestion financière de l'organisme chargé, précisément, de lutter contre l'enrichissement illicite. Le rapport ne parle pas d'un cas isolé. Il décrit une succession d'opérations financières qui, mises bout à bout, forment une facture de plusieurs centaines de millions de francs CFA.
100,8 millions de salaires versés après la cessation des fonctions
La première anomalie porte sur les rémunérations de deux anciens membres du Conseil de l'OCLEI. Le Vérificateur général relève le paiement de 100,8 millions de FCFA après la cessation de leurs fonctions.
Les deux membres avaient été nommés en 2020. La Section administrative de la Cour suprême avait ensuite rendu des arrêts définitifs abrogeant leurs décrets de nomination. Malgré cette situation, les rémunérations ont continué à être versées. Le rapport chiffre ces paiements à 100,8 millions de FCFA.
Le dossier comporte toutefois une particularité importante. Dans la procédure contradictoire, l'OCLEI a contesté la qualification d'irrégularité. Il a fait valoir que les textes prévoyaient une indemnité post-fonction et que les conditions de versement devaient être appréciées en tenant compte du contexte juridique et administratif.
Le Vérificateur général a finalement écrit, dans cette partie du rapport, que les 100,8 millions de FCFA ne sauraient être qualifiés d'irrégularité financière à la charge de l'OCLEI. Mais le même rapport présente encore ces 100,8 millions de FCFA dans le tableau des irrégularités financières et la mention parmi les faits transmis au président de la Section des comptes et au procureur de la République financière.
Une assurance privée de 38,6 millions de FCFA
Le deuxième poste est plus direct. Le Vérificateur général chiffre à 38 626 690 FCFA les dépenses d'assurance santé qu'il considère induites. L'OCLEI avait souscrit des contrats d'assurance privée au profit des membres de son Conseil. Ces contrats étaient intégralement pris en charge par le budget de l'Office. Problème relevé par les vérificateurs : les bénéficiaires étaient déjà couverts par l'Assurance maladie obligatoire. La part patronale de cette couverture était elle-même prise en charge par l'OCLEI.
Le rapport considère donc que l'Office a supporté deux mécanismes de couverture médicale pour les mêmes bénéficiaires. L'OCLEI a défendu, à ce sujet, une autre lecture. Il s'est appuyé sur le décret du 12 juin 2017 fixant les avantages et privilèges accordés aux membres de l'Office. Ce texte prévoit une assurance maladie au bénéfice des membres et de leurs ayants droit. Le débat porte donc sur l'articulation entre cet avantage réglementaire et l'AMO. Les arguments avancés n’ont pas convaincu les contrôleurs. 38,6 millions de FCFA figurent ainsi parmi les montants déclarés par le Vérificateur général.
Carburant : 13,1 millions de FCFA de dotations contestées

Autre rubrique : le carburant. Le montant retenu par le Vérificateur général atteint 13 155 630 FCFA. Le mécanisme relevé est particulièrement révélateur. Le gestionnaire de l'OCLEI dispose déjà d'une dotation mensuelle de 240 litres. Une dotation supplémentaire de 400 litres lui a pourtant été accordée. Selon le rapport, le gestionnaire a reconnu avoir remis cette dotation supplémentaire au président de l'Office. Or le président disposait déjà d'une dotation mensuelle de 400 litres.
Sur la période examinée, cette dotation supplémentaire représente 13 600 litres, évalués à 10 446 800 FCFA. Le rapport relève également des dotations accordées à des personnes physiques et morales qui ne faisaient pas partie du personnel ou du Conseil de l'OCLEI. Aucune base légale n'a été identifiée pour ces attributions.
Dans ses éléments de réponse, l'OCLEI explique que la dotation destinée au président répondait à ses activités de représentation. Elle évoque notamment les interactions avec des personnes ressources, des informateurs et différents relais. Mais le Vérificateur général maintient son observation.
Un autre problème apparaît dans les documents d'émargement. L'OCLEI soutient que la dotation du président était de 800 litres par mois. Les états d'émargement examinés par les vérificateurs font apparaître 400 litres. Surtout, aucune décision administrative ne fixe la répartition des quantités de carburant entre les différents bénéficiaires. La rubrique carburant reste ainsi arrêtée à 13 155 millions FCFA dans le tableau des irrégularités.
Les déplacements ne sont pas épargnés. Le rapport relève des indemnités de déplacement et de mission jugées indues pour 1 445 000 FCFA. Ce montant correspond à des indemnités irrégulièrement payées et non régularisées au moment de la vérification. Le chiffre peut paraître modeste face aux autres postes. Mais il s'ajoute à une série d'anomalies qui touchent plusieurs niveaux de la chaîne de dépense.
41,9 millions de taxes foncières et d'IRF
Le dossier prend ensuite une dimension fiscale. Le Vérificateur général reproche à l'OCLEI de ne pas avoir retenu à la source et inversé certaines sommes au titre de l'impôt sur les revenus fonciers et de la taxe foncière. Le montant retenu est de 41 940 829 FCFA.
La règle rappelée dans le rapport est pourtant claire. Les organismes publics qui prennent des immeubles en location doivent effectuer les retenues à la source prévue par la législation fiscale. Pour les revenus fonciers, les taux mentionnés sont de 12 % pour les immeubles en dur ou semi-dur et de 8 % pour les immeubles en banco. Le taux de la taxe foncière est fixé à 3 %.
Le dossier a été transmis au Directeur général des Impôts. Le Vérificateur général lui a signalé la non-retenue et le non-reversement de l'IRF et de la taxe foncière pour ce montant de 41,94 millions de FCFA. Mais le dossier fiscal ne s'arrête pas là.
34,4 millions de TVA sur les loyers
Les loyers constituent un deuxième point de tension. Le rapport indique que certains bailleurs de l'OCLEI n'ont pas fourni les preuves du renversement au fisc de la TVA collectée sur les loyers. Le montant initialement retenu dans le rapport est de 34 486 912 FCFA. Les baux concernés avaient été conclus toutes taxes comprises. Pourtant, les bailleurs n'ont pas apporté les justificatifs du renversement de la TVA correspondante.
Le dossier a également été transmis à la Direction générale des Impôts. Le montant figure dans le tableau final des irrégularités financières. Le rapport précise toutefois, dans les éléments de réponse, que des paiements de TVA ont été effectués dans certains cas. Pour un bail précis, l'OCLEI affirme notamment avoir reversé 20 257 627 FCFA de TVA entre novembre 2022 et juin 2025 et produit des reçus fiscaux. La constatation finale reste néanmoins fixée à 34 486 912 FCFA dans le tableau des irrégularités.
115,1 millions de cotisations sociales en jeu
C'est l'un des plus gros postes. 115 124 953 FCFA. Un montant qui correspond à une minorité de l'assiette des cotisations à l'INPS et à l'Assurance maladie obligatoire.
Le rapport reproché à la direction des ressources humaines de ne pas avoir soumis à cotisations plusieurs primes et indemnités.
Sont notamment citées la prime de fonctions spéciales, la prime de sujétion pour risques, l'indemnité de représentation et de téléphone, l'indemnité de logement, l'indemnité forfaitaire d'eau, d'électricité et de téléphone ainsi que l'indemnité de monture personnelle.
Le calcul effectué à nouveau par les vérificateurs à propos de deux montants : 60 928 369 FCFA au titre de l'INPS et 54 196 584 FCFA au titre de l'AMO. Soit 115 124 953 FCFA au total.
L'OCLEI conteste cependant l'idée d'une volonté de minorité. Il explique avoir distingué les compléments de salaire des indemnités considérées comme des remboursements de frais. Le rapport a finalement maintenu la constatation, tout en la reformulant sur certains éléments. L’enjeu reste financier. Plus de 115 millions de francs CFA de cotisations ont été recalculés par les vérificateurs.
21 marchés exécutés hors délai, 6,4 millions de pénalités non appliquées
Les marchés publics apportent un autre morceau du puzzle. Le Vérificateur général a identifié 21 marchés exécutés au-delà des délais contractuels. Les sanctions prévues n'ont pas été appliquées. Le manque à gagner correspondant est évalué à 6 437 933 FCFA.
Le rapport rappelle que les contrats prévoyaient l'application de pénalités en cas de dépassement des délais. L'OCLEI avance toutefois plusieurs explications. Certains retards auraient été imputables à l'Office lui-même. D'autres seraient liés à des difficultés de livraison. Le rapport contradictoire mentionne notamment des problèmes d'espace de stockage, des travaux techniques, des validations de plans et les difficultés liées au fonctionnement du service de comptabilité-matières. Une pénalité de 5 067 000 FCFA liée aux études architecturales du siège constitue à elle seule une partie importante du total.
Une question demeure : lorsqu'un marché est livré hors délai, qui doit supporter la pénalité ? Le rapport renvoie aux règles contractuelles et aux responsabilités dans chaque cas. Mais les 6,43 millions figurent bien dans le tableau des irrégularités financières. Le cumul atteint 352 millions
Coup d'œil sur le tableau annexé au rapport : 100 800 000 FCFA pour les traitements mensuels versés à deux anciens membres du Conseil, 38 626 690 FCFA pour l'assurance santé, 13 155 630 FCFA pour les dotations de carburant, 1 445 000 FCFA pour les indemnités de déplacement et de mission, 41 940 829 FCFA pour l'IRF et la taxe foncière. Également 115 124 953 FCFA pour la minorité de l'assiette des cotisations INPS et AMO, 6 437 933 FCFA pour les pénalités de retard non appliquées et 34 486 912 FCFA pour la TVA sur location. Total : 352 017 947 FCFA. C'est ce montant qui reste non régularisé après les 900 000 FCFA régularisés au cours de la mission. Le rapport affiche donc un total brut de 352 917 947 FCFA, puis un solde de 352 017 947 FCFA après régularisation.
Des dépenses payées avant même le service fait
Le mode opératoire de certaines dépenses attire également l'attention. Le Vérificateur général relève des paiements effectués avant la réalisation des prestations. Dans plusieurs cas, des fournisseurs ont été payés avant l'établissement de la facture ou avant la livraison des biens et l'exécution des services.
Dans d'autres situations, l'Agent comptable aurait payé avant même la signature de la décision de paiement par le président de l'OCLEI. L'un des cas concerne une formation informatique. Une dépense de 22,5 millions de FCFA apparaît dans le rapport. Le paiement est intervenu avant certaines étapes administratives prévues dans la procédure.
Mais cette constatation relève des faits transmis au président de la Section des comptes et non du montant des irrégularités financières retenues dans le tableau final.
La chaîne documentaire présente elle aussi des failles. Le Vérificateur général à relevé des dépenses justifiées par des pièces considérées comme non probantes. Deux factures attirent particulièrement l'attention. La première concerne des impressions facturées 197 220 FCFA. La deuxième porte sur une réparation de véhicule de 108 265 FCFA. Les deux factures avaient été émises à Bamako alors que la mission concernée se déroulait à Djoliba. Le montant cumulé atteint 305 485 FCFA. L'OCLEI a fourni une explication à ce sujet. Le lieu de mission était situé à proximité de Bamako. Les services nécessaires n'étaient pas disponibles sur place. Les véhicules en panne auraient donc été ramenés à Bamako.
Autre cas : une prestation de restauration a été payée par un chèque établi au nom de l'Agent comptable lui-même, avant le mandat et l'attestation de service fait. Le rapport contradictoire apporte plusieurs explications sur ces opérations. Certaines constatations ont ensuite été abandonnées ou reformulées après production de pièces.
Fractionnement des dépenses
Le Vérificateur général relève également des opérations susceptibles de constituer un fractionnement des dépenses. C'est un problème classique : diviser artificiellement une dépense en plusieurs opérations permet de rester sous les seuils déclenchant des procédures de passation plus contraignantes. Selon l'OCLEI, certaines opérations seraient dues à la nature des besoins. Pour les produits alimentaires par exemple, l'Office soutient que plusieurs contrats ont été passés à des périodes différentes pour éviter le stockage massif de produits périssables. Le rapport relève néanmoins de l'absence d'un outil permettant au gestionnaire de suivre les achats par nature de dépenses et de détecter les dépassements de seuil.
L'OCLEI annonce la mise en place d'un meilleur suivi des engagements. Mais aussi une planification annuelle plus rigoureuse. Sur le plan de la responsabilité individuelle, le rapport apporte là encore une nuance : la seule qualité de président de l'autorité d'approbation ne suffit pas, à elle seule, à lui imputer personnellement un fractionnement de dépenses.
Des marchés attribués à des candidats ne remplissant pas les conditions
Le volet commande publique ajoute une autre dimension. Dans plusieurs procédures, des marchés ont été attribués alors que les offres des candidats ne respectaient pas toutes les exigences fixées dans les dossiers de consultation. Pour les fournitures de bureau, un candidat avait présenté un quitus fiscal dont la légalisation était postérieure à la date limite de dépôt des offres. Son expérience similaire reposait également sur une seule attestation délivrée par une entreprise privée, sans les pièces exigées pour justifier le marché correspondant.
Dans un autre marché portant sur le mobilier de bureau, certains documents administratifs du soumissionnaire avaient été délivrés après la date à laquelle la commission avait déclaré l'offre conforme. La commission a évalué les documents le 24 mai 2021. Mais certains d'entre eux portaient une date du 2 juin ou du 8 juin. Pour un système anti-intrusion, le candidat retenu ne disposait que de deux marchés similaires alors que trois étaient exigés. Pour l'achat de produits alimentaires, une facture pro forma avait été établie le 3 juillet 2023 alors que la date limite de dépôt des offres était fixée au 26 juin.
Pour les équipements informatiques, un candidat à un produit des références exécutées par une autre entreprise. Sa caution de soumission était également établie au nom d'une autre société. Le problème n’est donc pas seulement comptable. Il touche à la traçabilité de la commande publique.
Certaines opérations ont été justifiées. Mais la solde financière retenue reste importante. 352 017 millions de FCFA restent non régularisés selon le tableau des irrégularités financières.
Des dossiers transmis à plusieurs autorités
Le Vérificateur général n'en est pas resté au constat. Plusieurs dossiers ont été transmis à la Section des comptes de la Cour suprême et au procureur de la République financière. Sont notamment concernés les paiements de salaires aux anciens membres du Conseil, l'assurance santé, le carburant, les indemnités de mission, le fractionnement des dépenses, les cotisations sociales, les pénalités de retard et l'attribution irrégulière de marchés.
Les faits fiscaux ont été orientés vers une autre autorité. Le Directeur général des Impôts a ainsi été saisi au sujet de l'IRF, de la taxe foncière et de la TVA sur les locations. Les montants signalés sont respectivement de 41 940 829 FCFA et 34 486 912 FCFA.
Ce découpage traduit une réalité. Les irrégularités ne relèvent pas toutes de la même responsabilité. Certaines sont susceptibles d'être examinées par le juge financier. D'autres concernent l'administration fiscale. D'autres encore relèvent de la régularité des marchés publics.
Le contrôle interne au cœur du problème

L'OCLEI ne dispose toujours pas d'un manuel de procédures administratives, financières et comptables validées par l'instance compétente. Pour le Vérificateur général, cette situation constitue une faiblesse majeure du contrôle interne. Elle réduit la capacité de l'Office à maîtriser les risques liés à la gestion des ressources publiques.
Les irrégularités touchent plusieurs maillons de la chaîne : l'ordonnateur, l'Agent comptable, les ressources humaines, le gestionnaire. Mais aussi les commissions de marchés, es bailleurs. Et, dans certains cas, les services fiscaux. Ce n’est donc pas une anomalie unique. C'est une chaîne de vulnérabilités, insiste le rapport.
Pris séparément, certains montants peuvent sembler limités. 1,445 millions de FCFA d'indemnités, 6,43 millions de pénalités, 13,15 millions de carburant. Mais les gros postes changent l'échelle : 38,6 millions pour l'assurance santé., 41,9 millions pour l'IRF et la taxe foncière. 34,4 millions pour la TVA sur location, 115,1 millions pour les cotisations sociales. Et, dans le tableau final, 100,8 millions de rémunérations versées à deux anciens membres du Conseil. C'est l'addition de ces postes qui portent le total à plus de 352 millions de FCFA. Le chiffre n'est pas une estimation journalistique. Il provient du tableau annexé au rapport de vérification.
Une précision s'impose : le dossier des 100,8 millions fait cependant l'objet d'une contradiction interne dans le rapport. Il apparaît dans le tableau des irrégularités et dans les faits transmis aux autorités, alors qu'une partie du rapport consacré à la procédure contradictoire conclue qu'il ne devrait pas être qualifié d'irrégularité financière à la charge de l'OCLEI.
Cette réserve n'efface pas le reste cependant. Même sans trancher cette question, le rapport met au jour une accumulation de dépenses contestées, de manquements fiscaux et de défaillances dans le contrôle de la dépense publique. Le dossier est désormais entre les mains des autorités compétentes pour les faits qui leur ont été transmis.
Une question demeure : comment l'organisme chargé de traquer l'enrichissement illicite at-il pu laisser s'accumuler, pendant plusieurs exercices, plus de 352 millions de francs CFA d'irrégularités financières dans sa propre gestion ? Affaire à suivre.
J. M. Dembélé
 15 septembre 2026